
Article rédigé par Julien Sgheiz, conseiller immobilier à La Crau, le 30 septembre 2026
Vous cherchez à acheter à La Crau ou dans une des communes du secteur, et le bien qui vous plaît a besoin de travaux ? Bonne nouvelle : acheter avec travaux à La Crau est souvent la meilleure stratégie pour entrer sur le marché en 2026, à condition de bien connaître les aides disponibles et la manière de les cumuler. Entre MaPrimeRénov’, l’éco-PTZ, le PTZ dans l’ancien, la TVA réduite et les primes CEE, le système est généreux mais complexe, et il évolue vite : plusieurs règles changent au 1er janvier 2027. Voici le guide complet, à jour, pour acheter avec travaux sans mauvaise surprise.
Pourquoi acheter avec travaux est une stratégie qui a du sens en 2026
Comme je l’expliquais déjà dans mon analyse du marché local, le secteur de La Crau reste actif malgré les taux. Sur mon secteur, entre La Crau, Hyères, La Garde, La Valette-du-Var et Toulon, les biens « prêts à habiter » se vendent nettement plus cher qu’un bien équivalent à rafraîchir. Pour un budget identique, acheter avec travaux permet souvent d’accéder à une surface plus grande, un jardin, ou un quartier plus recherché, en acceptant de mettre la main à la pâte ou de faire intervenir des artisans.
Le contexte du marché à La Crau et dans le Var en 2026
Le parc de logements varois est ancien : une grande partie des maisons individuelles du secteur (La Crau, Puget-Ville, Solliès-Pont, Pierrefeu-du-Var, Cuers) a été construite avant les premières réglementations thermiques, avec une isolation souvent minimale. C’est justement ce type de bien qui ouvre le plus de droits à aides, puisque le potentiel de gain énergétique — donc de subvention — est le plus élevé sur les passoires thermiques.
Ce que le DPE va changer pour les acheteurs dans les prochaines années
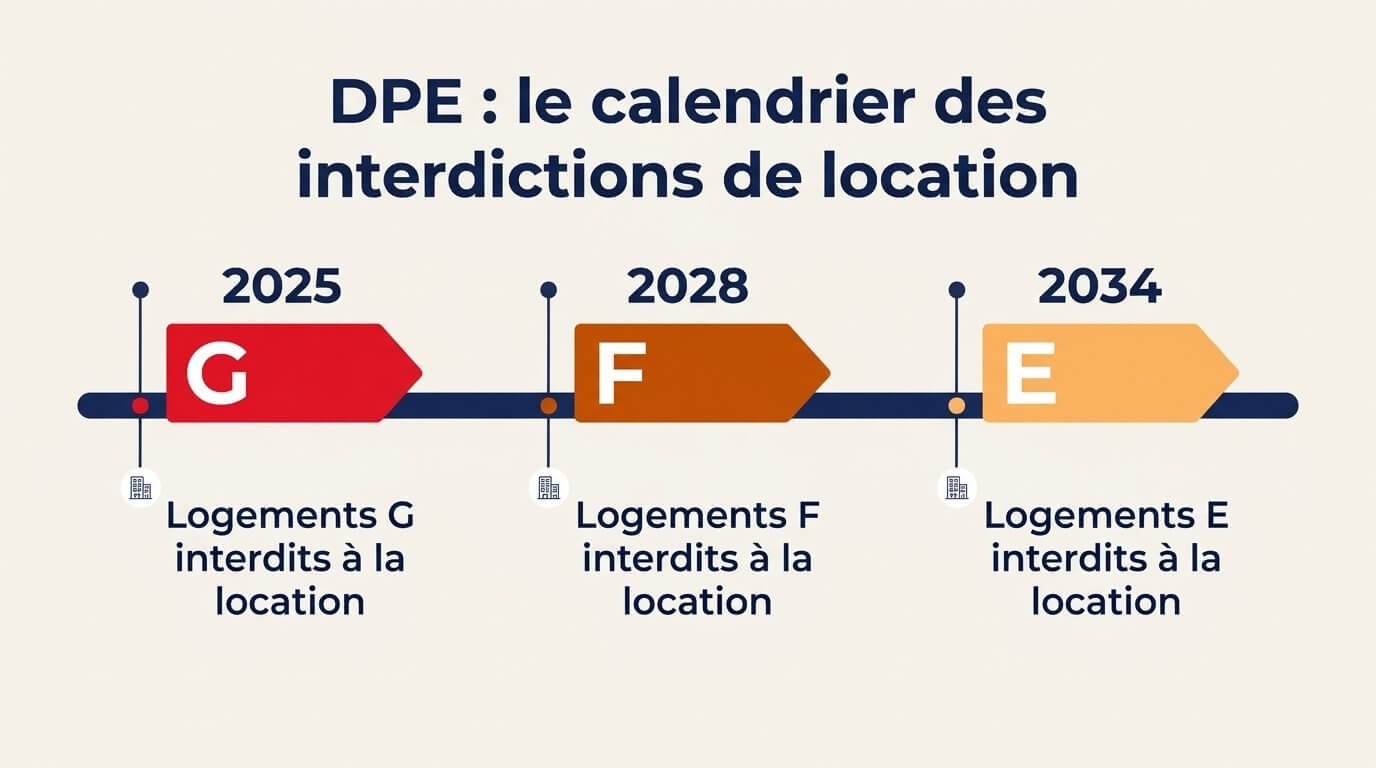
Le diagnostic de performance énergétique (DPE) n’est plus un simple document d’information : il conditionne désormais le droit de louer un bien, et donc sa valeur de revente future. Le calendrier fixé par la loi Climat et Résilience est le suivant :
- depuis le 1er janvier 2025 : les logements classés G ne peuvent plus être loués (nouveaux baux, renouvellements et tacites reconductions) ;
- à partir du 1er janvier 2028 : les logements classés F seront à leur tour interdits à la location ;
- à partir du 1er janvier 2034 : ce sera au tour des logements classés E.
Concrètement, si vous achetez aujourd’hui un bien F ou G dans l’idée de le louer un jour (ou de le revendre à un investisseur), le compte à rebours a déjà commencé. Ce n’est pas forcément une mauvaise nouvelle : cela veut dire que vous négociez un prix qui intègre déjà ce risque, et que les aides aux travaux vont vous permettre de faire remonter le bien avant l’échéance.
Les aides nationales pour financer vos travaux en 2026
Voici les quatre dispositifs à connaître absolument avant de signer un compromis sur un bien à rénover.
MaPrimeRénov’ : ce qui a changé au 1er septembre 2026
MaPrimeRénov’, versée par l’Anah, reste l’aide de référence, mais son fonctionnement a été resserré depuis le 1er septembre 2026. Le parcours « par geste » (un seul type de travaux, sans obligation de tout faire d’un coup) ne finance plus que quelques interventions, principalement :
- pompe à chaleur air-eau : jusqu’à 5 000 € (ménages très modestes), 4 000 € (modestes), 3 000 € (intermédiaires) ;
- pompe à chaleur géothermique : jusqu’à 11 000 € / 9 000 € / 6 000 € ;
- raccordement à un réseau de chaleur : jusqu’à 1 200 € / 800 € / 400 € ;
- dépose d’une cuve à fioul : jusqu’à 1 200 € / 800 € / 400 €.
L’isolation, le chauffage au bois, le solaire thermique, la ventilation et les chauffe-eau thermodynamiques sont sortis du parcours « geste » : ils ne sont plus financés seuls, mais restent éligibles dans le cadre d’une rénovation d’ampleur (gain d’au moins 2 classes DPE, idéalement 3 ou plus). Ce parcours impose au moins deux gestes d’isolation, un audit énergétique et l’accompagnement obligatoire d’un Accompagnateur Rénov’. Les dépenses éligibles sont plafonnées à 30 000 € HT pour un gain de 2 classes et 40 000 € HT pour un gain de 3 classes ou plus, avec un taux de prise en charge de 80 % (très modestes), 60 % (modestes), 45 % (intermédiaires) et 10 % (aisés). Pour un gain de 3 classes, cela représente au maximum 32 000 €, 24 000 €, 18 000 € et 4 000 €. À noter aussi : depuis le 1er septembre 2026, une rénovation d’ampleur dans une maison individuelle ne peut plus conserver un chauffage fonctionnant, même partiellement, aux énergies fossiles.
Les plafonds de ressources (revenu fiscal de référence, pour un foyer de 4 personnes hors Île-de-France) sont les suivants : 35 676 € pour les ménages très modestes (bleu), 45 735 € pour les modestes (jaune), 64 550 € pour les intermédiaires (violet), au-delà pour les ménages aisés (rose).
L’éco-PTZ : jusqu’à 50 000 € sans condition de ressources
C’est souvent l’aide la plus utile pour un acheteur qui vient de signer chez le notaire et qui a besoin de financer le solde des travaux, une fois les autres aides déduites. L’éco-prêt à taux zéro permet d’emprunter sans intérêts et sans aucune condition de revenus, à condition que le logement ait plus de 2 ans et que les travaux soient réalisés par des artisans certifiés RGE. Les montants empruntables :
- 7 000 € pour le seul remplacement des fenêtres ;
- 15 000 € pour un autre type de travaux seul ;
- 25 000 € pour deux types de travaux ;
- 30 000 € à partir de trois types de travaux ;
- 50 000 € pour une rénovation globale avec un gain énergétique d’au moins 35 %.
Le remboursement s’étale sur 15 ans, et jusqu’à 20 ans pour une rénovation globale. Point important depuis la réforme de septembre 2026 : l’éco-PTZ continue de financer l’isolation, la ventilation ou le chauffage au bois, même lorsque ces travaux ne sont plus aidés seuls par MaPrimeRénov’. L’éco-PTZ se cumule sans restriction avec MaPrimeRénov’, les primes CEE et la TVA à taux réduit.
La TVA à 5,5 % sur les travaux de rénovation énergétique
Sur un chantier de 30 000 € HT, passer de 20 % à 5,5 % de TVA représente près de 4 350 € d’économie directe, sans aucune démarche administrative lourde. Il faut simplement que le logement soit achevé depuis plus de 2 ans : c’est le cas de la quasi-totalité des biens anciens que je fais visiter à La Crau et alentour. Aucune condition de revenus n’est exigée, et depuis la loi de finances 2025, il n’est même plus nécessaire de remplir une attestation Cerfa : l’entreprise mentionne simplement l’éligibilité sur le devis et la facture. Ce taux réduit s’applique à l’isolation, aux systèmes de chauffage (pompes à chaleur, chaudières bois), aux panneaux solaires (jusqu’à 9 kWc), à la ventilation et aux protections solaires — mais uniquement sur la main-d’œuvre et les équipements facturés par l’entreprise, pas sur les matériaux que vous achèteriez vous-même.
Les primes CEE (certificats d’économie d’énergie)
Moins connues que MaPrimeRénov’, les primes énergie issues des certificats d’économie d’énergie sont versées par les fournisseurs d’énergie (EDF, TotalEnergies, Engie…) et se cumulent en général avec toutes les aides précédentes. Le point à ne surtout pas rater : il faut s’engager auprès du signataire CEE avant de signer le devis des travaux. Signer d’abord et demander la prime ensuite fait perdre le bénéfice de l’aide, sans exception. C’est une erreur que je vois revenir régulièrement chez des acheteurs pressés de démarrer le chantier dès la remise des clés.
Le PTZ dans l’ancien avec travaux : la règle des 25 % (et ce qu’il faut savoir si vous achetez à La Crau)
C’est l’aide la plus mal comprise, parce qu’elle dépend de la localisation du bien, et sur mon secteur, cette question mérite d’être posée dès le début de votre recherche.
Les conditions du PTZ ancien en 2026
Le prêt à taux zéro pour l’achat d’un logement ancien avec travaux reste maintenu en 2026, mais il cumule plusieurs conditions strictes : être primo-accédant (ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années), acheter sa résidence principale, réaliser des travaux représentant au moins 25 % du coût total de l’opération (prix du bien + travaux), et atteindre au minimum la classe D au DPE une fois les travaux terminés. Le montant du prêt peut atteindre jusqu’à 132 000 € selon les ressources, la composition du foyer et la zone géographique.
Zone A, B1, B2, C : où en est La Crau et les communes alentour ?
Le point souvent ignoré : le PTZ ancien avec travaux n’est accessible que dans les zones B2 et C, là où le marché immobilier est jugé le moins tendu. Or La Crau, comme Toulon, Hyères, La Garde et La Valette-du-Var, est classée en zone A, l’une des plus tendues du zonage national. Concrètement, un achat dans l’ancien avec travaux sur ces communes n’ouvre donc pas droit au PTZ ancien, même si tous les autres critères sont réunis.
La Crau fait partie des communes passées en zone A dès 2014. Le zonage a de nouveau été révisé par un arrêté du 5 septembre 2025, qui a fait changer de catégorie plusieurs centaines de communes en France. Si votre projet se situe un peu plus loin dans le Var (vers Le Luc ou Collobrières par exemple), le classement peut être différent et mérite d’être vérifié commune par commune, via le simulateur officiel de zonage ABC, avant de bâtir votre plan de financement sur cette hypothèse.
Les communes du secteur où le PTZ ancien reste accessible
Ne pas avoir droit au PTZ ancien sur La Crau ne veut pas dire que ce dispositif est hors de portée : si votre recherche peut s’élargir à des communes un peu plus rurales du centre ou de l’intérieur du Var, en zone B2 ou C, le PTZ ancien redevient un vrai levier, en plus des aides nationales vues plus haut, qui elles s’appliquent partout sans condition de zone. C’est un arbitrage que je fais systématiquement avec mes clients qui cherchent à optimiser leur plan de financement : élargir légèrement le secteur peut, sur certains dossiers, changer complètement l’équation.
Ce qui change en 2027 : anticiper avant d’acheter
Deux décrets publiés en 2026 (décret du 12 juin 2026, puis décret n° 2026-822 du 25 août 2026, publié au Journal officiel le 27 août) redessinent le calendrier. Voici ce qu’il faut retenir si vous envisagez un achat avec travaux dans les prochains mois.
L’isolation seule n’est déjà plus financée par MaPrimeRénov’
Depuis le 1er septembre 2026, l’isolation (murs, combles, toiture), la ventilation, le chauffage au bois, le solaire thermique et les chauffe-eau thermodynamiques ne sont plus aidés « au geste ». Ils restent finançables uniquement dans une rénovation d’ampleur, ou via l’éco-PTZ et les primes CEE. Si votre projet se limite à isoler, ce n’est donc plus MaPrimeRénov’ qui le financera.
Le couplage avec le chauffage dans les maisons individuelles dès 2027
À partir du 1er janvier 2027, dans une maison individuelle, certains travaux ne seront finançables par MaPrimeRénov’ que s’ils sont couplés à au moins un changement de système de chauffage. C’est le cas de la dépose d’une cuve à fioul : elle ne pourra plus être aidée seule, mais seulement avec, par exemple, l’installation d’une pompe à chaleur.
Le sort des logements classés F et G
Le décret de juin 2026 prévoyait qu’au 1er janvier 2027, les logements classés F ou G ne puissent plus passer par le parcours « geste ». Le décret d’août 2026 a repoussé cette échéance au 31 décembre 2027 en métropole. Ensuite, ces logements devront passer par une rénovation d’ampleur, plus engageante mais aussi plus généreuse. Pour un bien F ou G que vous envisagez d’acheter à La Crau ou dans le secteur, c’est un argument de poids pour construire, dès l’offre d’achat, un projet de rénovation globale plutôt qu’une succession de petits travaux.
Pourquoi il vaut mieux ficeler son dossier avant la bascule
C’est la date de dépôt du dossier MaPrimeRénov’ qui détermine les règles applicables, et non la date de signature de l’acte ou du devis. Si votre projet repose sur une aide appelée à évoluer (dépose de cuve à fioul seule, geste unique sur un bien F ou G), il peut être pertinent d’accélérer le calendrier : promesse de vente, choix des artisans RGE et dépôt du dossier d’aide, plutôt que de risquer de voir votre projet basculer dans un cadre plus contraignant.
Comment cumuler les aides intelligemment
Sur le papier, ces dispositifs se cumulent bien. Dans la pratique, l’ordre des démarches fait toute la différence sur le montant final que vous récupérez.
L’ordre des démarches à respecter
Avant de signer le moindre devis : déposez votre dossier MaPrimeRénov’ (le cas échéant), engagez-vous auprès d’un signataire CEE, et vérifiez l’éligibilité RGE de votre artisan. Ce n’est qu’une fois ces engagements pris que vous signez le devis définitif — dans le bon ordre, vous cumulez tout ; dans le mauvais ordre, vous perdez la prime CEE, et parfois MaPrimeRénov’.
Exemple chiffré : un T4 à rénover à La Crau
Prenons un cas concret, proche de dossiers que j’accompagne régulièrement : un couple, ménage aux revenus intermédiaires, achète une maison des années 1970 à La Crau pour 280 000 €, avec un projet de rénovation globale à 45 000 € HT (isolation des combles et des murs, remplacement d’une chaudière fioul par une pompe à chaleur, gain de 3 classes DPE), accompagnée par un Accompagnateur Rénov’.
| Aide | Montant estimé | Condition clé |
|---|---|---|
| MaPrimeRénov’ (rénovation d’ampleur, violet) | jusqu’à 18 000 € (45 % de 40 000 € HT) | gain de 3 classes DPE |
| Primes CEE | variable selon travaux et fournisseur | engagement avant devis signé |
| TVA à 5,5 % au lieu de 20 % | ≈ 6 500 € d’économie | logement de plus de 2 ans |
| Éco-PTZ (solde à financer) | jusqu’à 50 000 € à taux zéro (rénovation globale) | artisan RGE, aucune condition de ressources |
Sur ce dossier, les 45 000 € HT de travaux reviennent à environ 47 500 € TTC avec la TVA à 5,5 %. Une fois MaPrimeRénov’ et les primes CEE déduites, le reste à charge se situe autour de 25 000 à 29 000 €, que l’éco-PTZ permet de financer sans intérêts sur 20 ans. Ce sont des ordres de grandeur : chaque dossier dépend du DPE initial, des revenus du foyer et des devis obtenus. À savoir : le cumul des aides reste plafonné (80 % du coût des travaux pour un ménage intermédiaire).
Les pièges à éviter
Trois erreurs reviennent le plus souvent : signer un devis avant d’avoir l’accord de principe CEE, choisir un artisan non RGE (ce qui ferme l’accès à toutes les aides), et sous-estimer le montant réel des travaux dans le plan de financement présenté à la banque — ce qui bloque le dossier de prêt au dernier moment, une fois le compromis signé.
Nos conseils de terrain pour acheter avec travaux à La Crau et dans le secteur
Bien estimer le budget travaux avant de faire une offre
Avant même de négocier le prix, je recommande systématiquement de faire chiffrer les travaux par au moins deux artisans RGE, en amont de l’offre d’achat. Un écart de 10 000 € sur le budget travaux change complètement le calcul du prix maximum que vous pouvez proposer au vendeur, et donc le montant du PTZ ancien si vous êtes en zone éligible.
Les diagnostics à ne pas négliger
Au-delà du DPE, faites-vous communiquer le diagnostic électricité, le diagnostic assainissement (courant sur les maisons individuelles non raccordées au tout-à-l’égout à La Crau et alentour) et, sur les biens d’avant 1949, le diagnostic plomb. Ces éléments peuvent faire basculer le budget travaux réel bien au-delà de la seule rénovation énergétique.
Se faire accompagner : pourquoi c’est utile sur ce type de dossier
Un achat avec travaux se négocie différemment d’un achat classique : le prix se discute au regard du montant réel des travaux et des aides mobilisables, pas seulement au regard du marché. C’est tout l’intérêt d’être accompagné dès la recherche du bien plutôt qu’une fois le compromis signé, pour sécuriser à la fois le prix, le financement et le calendrier des aides — c’est tout le sens de mon accompagnement sur ce type de projet.
Foire aux questions
Peut-on cumuler MaPrimeRénov’, l’éco-PTZ et les primes CEE ?
Oui, ces trois aides se cumulent dans la grande majorité des cas, à condition de respecter l’ordre des démarches (engagement CEE avant le devis signé) et de ne pas dépasser le coût TTC total des travaux.
Faut-il être primo-accédant pour bénéficier de ces aides ?
Non, pas pour MaPrimeRénov’, l’éco-PTZ, la TVA réduite ou les primes CEE, qui sont ouvertes à tous les propriétaires. Seul le PTZ dans l’ancien avec travaux est réservé aux primo-accédants achetant leur résidence principale.
Un bien classé G à La Crau est-il encore intéressant à acheter en 2026 ?
Oui, à condition d’intégrer dès l’offre d’achat un vrai projet de rénovation d’ampleur : c’est justement sur ces biens que les aides sont les plus élevées, et le prix d’achat intègre généralement une décote liée à l’étiquette énergétique.
Le zonage A/B1/B2/C peut-il encore changer ?
Oui : la carte a déjà été révisée en septembre 2025 et peut évoluer à nouveau. Il est recommandé de vérifier la zone exacte de la commune visée au moment de monter le dossier de financement, plutôt que de se fier à une information ancienne.
En résumé
Acheter avec travaux à La Crau reste, en 2026, une excellente stratégie, à condition d’anticiper deux choses : le cumul des aides (MaPrimeRénov’, éco-PTZ, TVA à 5,5 %, primes CEE), qui s’appliquent quel que soit le zonage, et les limites du PTZ ancien, réservé aux zones B2 et C — donc généralement pas accessible sur La Crau, Toulon ou Hyères, mais potentiellement intéressant un peu plus à l’intérieur des terres. Avec les changements de règles annoncés pour le 1er janvier 2027, les dossiers en cours de préparation ont intérêt à être bouclés dans les prochains mois.
Vous souhaitez acheter avec travaux à La Crau ou dans les communes alentour ? Contactez-moi pour en discuter : je peux vous aider à chiffrer le potentiel d’un bien, estimer le budget travaux et bâtir un plan de financement qui mobilise toutes les aides auxquelles vous avez droit.